
Verluste, Verlustausgleich, Verlustvortrag und Steuermodelle
Veräußerungsverluste aus betrieblichen Grundstücksveräußerungen (bei Gebäuden nach Ansicht des BMF auch Entnahmeverluste) sowie Teilwertabschreibungen...

Alle
Alle anzeigen
Veräußerungsverluste aus betrieblichen Grundstücksveräußerungen (bei Gebäuden nach Ansicht des BMF auch Entnahmeverluste) sowie Teilwertabschreibungen...
Unter bestimmten Voraussetzungen unterliegt der Gewinn aus der Betriebsaufgabe bzw. Betriebsveräußerung samt Übergangsgewinn nur dem sog. Hälftesteuersatz
Bei Liegenschaftsübertragungen lassen sich zum Teil erhebliche Einsparungen im Bereich der Verkehrsteuern (zB Grunderwerbsteuer) erzielen, sofern diese...
Diese Verpflichtung ist zu dem Zeitpunkt zu erfüllen, zu dem auch die Abgabe der Grunderwerbsteuererklärung bzw. die Selbstberechnung der Grunderwerbsteuer...
Abzugsteuer ImmoESt Kein Einbehalt von ImmoESt Unter bestimmten Voraussetzungen kann die Selbstberechnung bzw. die Entrichtung unterbleiben, und zwar...
Für Immobilien in einer eigen- oder gemischtnützigen Privatstiftung gelten bei Offenlegung aller Urkunden und von Treuhandschaften folgende Bestimmungen:
Wie bei Kapitalgesellschaften gelten auch bei der Privatstiftung die Bestimmungen hinsichtlich der Immobilienertragsteuer nicht (das heißt, es erfolgt...
Bei der ertragsteuerlich unentgeltlichen Übertragung von inländischen Immobilien durch den Stifter an die Stiftung fallen folgende Kosten an (ohne Vertragserrichtungs-...
Die unentgeltliche Übertragung von Immobilien aus dem ertragsteuerlichen Privatvermögen in die Stiftung ist erfolgsneutral, es bestehen keine Unterschiede...
Offenlegungs- und Meldungspflicht
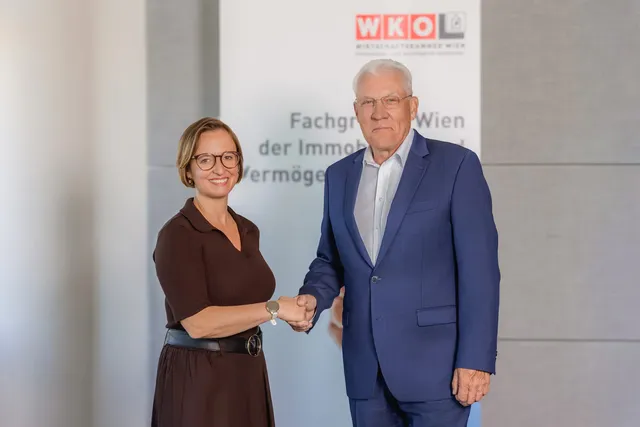
Generationenwechsel an der Spitze der Fachgruppe Wien der Immobilien- und Vermögenstreuhänder: Die bisherige Obmann-Stellvertreterin...
Wie heimische Software-Anbieter das Mieten-Wertsicherungsgesetz trotzdem in den Hausverwaltungen umsetzen konnten.