
Ausschluss von der 30%igen Immobiliensteuer
In folgenden Fällen gilt nicht der besondere Steuersatz der Immobiliensteuer von 30 %, sondern die normale Einkommensbesteuerung mit bis zu 55 % mit vollem...

Alle
Alle anzeigen
In folgenden Fällen gilt nicht der besondere Steuersatz der Immobiliensteuer von 30 %, sondern die normale Einkommensbesteuerung mit bis zu 55 % mit vollem...
Früher war es möglich, den gewerblichen Grundstückshandel als Kleinunternehmen ohne Rechnungslegungspflicht zu betreiben, sodass der Gewinn im Wege der...
Einlagen von Grund, Boden und Gebäuden
Bei diesen Rücklagen handelt es sich um steuerfrei belassene Wertsteigerungen des Grund & Bodens im Betriebsvermögen
Instandsetzungsarbeiten (Reparaturen) in Betriebsgebäuden bzw. in Gebäuden des Anlagevermögens können grundsätzlich im Jahr des Anfalls voll abgesetzt...
Seit der Veranlagung 2016 gilt bei der Absetzung für Abnutzung für betrieblich genutzte Betriebsgebäude ein einheitlicher Abschreibungssatz
Herstellungskosten, die im Sinne des Denkmalschutzes getätigt wurden, können über zehn Jahre verteilt abgeschrieben werden.
Beim Abbruch von Gebäuden stellte sich in der Vergangenheit entsprechend der sog. Opfertheorie die Frage, ob die Abbruchkosten und der Restbuchwert des...
Stille Reserven sind jene Unterschiedsbeträge zwischen den Veräußerungserlösen und den ertragsteuerlichen Buchwerten veräußerter Liegenschaften, die bei...
Seit der Veranlagung 2010 können grundsätzlich auch Anschaffungs- und Herstellungskosten von Gebäuden, Mieterinvestitionen uÄ für den Gewinnfreibetrag...
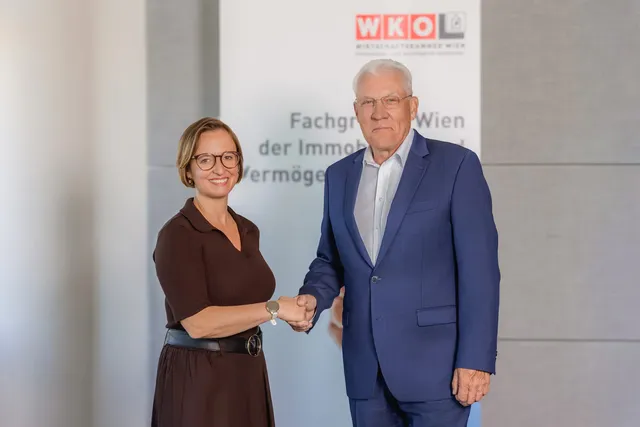
Generationenwechsel an der Spitze der Fachgruppe Wien der Immobilien- und Vermögenstreuhänder: Die bisherige Obmann-Stellvertreterin...
Wie heimische Software-Anbieter das Mieten-Wertsicherungsgesetz trotzdem in den Hausverwaltungen umsetzen konnten.